En muchos almacenes, la mercancía dañada, caducada u obsoleta se acumula durante el año sin un destino definido. Cuando en diciembre se solicita su baja antes del cierre, los plazos, avisos y requisitos de evidencia ya no caben en las últimas dos semanas del ejercicio. El tratamiento fiscal no corresponde al almacén, pero la información que lo sustenta sí.
Este artículo describe qué preparar desde el almacén. No es asesoría fiscal: el procedimiento, los avisos y el registro contable los define su contador.
Qué dice la ley
La Ley del Impuesto sobre la Renta, en su artículo 27, fracción XX, permite deducir de los inventarios el importe de mercancías, materias primas y productos semiterminados o terminados que, por deterioro u otras causas no imputables al contribuyente, hubieran perdido su valor, en el ejercicio en que esto ocurra y con los requisitos del reglamento. La misma fracción pide que los bienes básicos para la subsistencia humana en alimentación, vestido, vivienda o salud se ofrezcan en donación a instituciones autorizadas antes de destruirlos, salvo que otra ley prohíba su venta, suministro o uso.
El Reglamento de la Ley del Impuesto sobre la Renta concreta los plazos:
- Artículo 107. La destrucción se avisa al SAT al menos treinta días antes de la fecha prevista, con los datos de la mercancía, el método de destrucción, la fecha, la hora y el lugar, y se registra en la contabilidad del ejercicio en que se efectúa.
- Artículo 108. Para bienes básicos, el ofrecimiento en donación se avisa por internet al SAT al menos quince días antes de la primera destrucción. Si los bienes tienen caducidad, el aviso se presenta a más tardar cinco días antes de la fecha de caducidad; en medicamentos, a más tardar seis meses antes.
Con un aviso de treinta días, una destrucción prevista antes del 31 de diciembre requiere presentar el aviso a finales de noviembre.
Qué aporta el almacén
1. Identificar
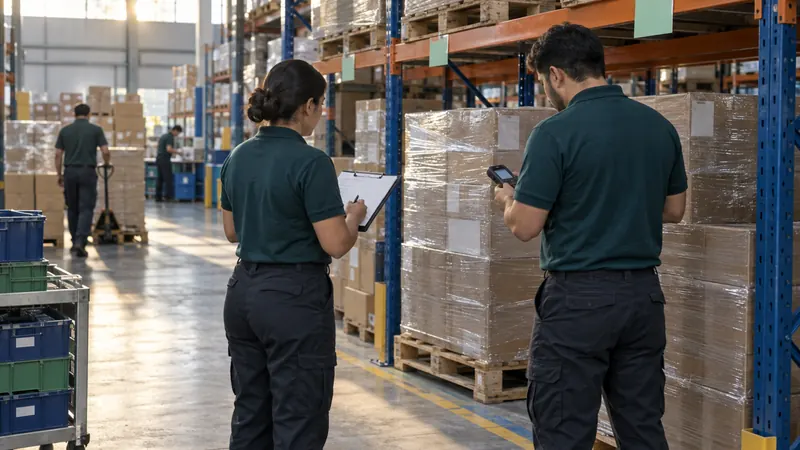
Recorra el almacén con contabilidad y calidad, y elabore la lista de la mercancía que perdió su valor: producto dañado, caducado, próximo a caducar sin posibilidad de venta, obsoleto por cambio de modelo o empaque, devoluciones que no se pueden revender. Para cada partida: producto, lote, caducidad, cantidad, ubicación y causa.
2. Separar
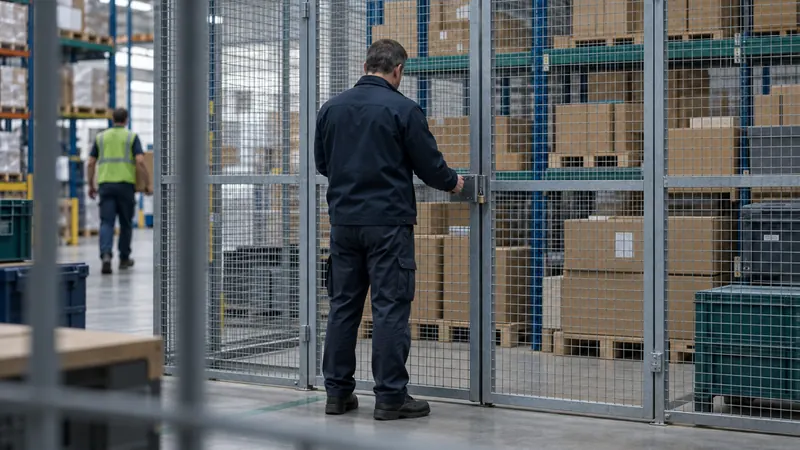
Mueva esa mercancía a una zona de cuarentena delimitada y bloquéela para que no se asigne a ningún pedido. La mercancía que no se separa se surte por error o sale del inventario sin registro.
3. Documentar
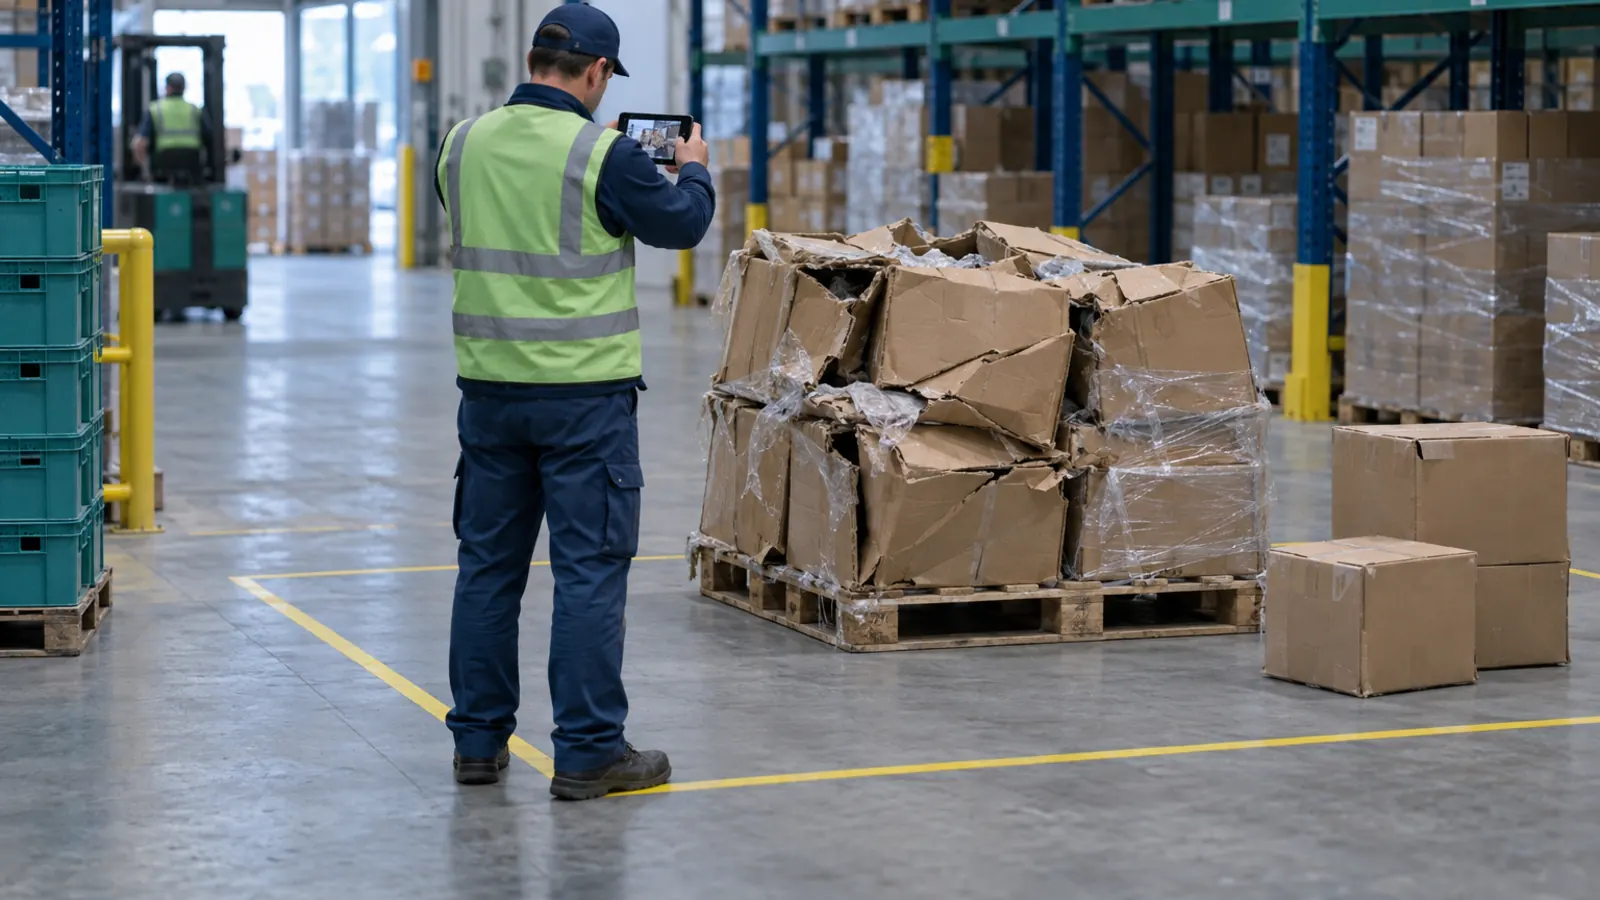
Tome fotos de cada partida, con su etiqueta de lote visible si la tiene. Conserve los documentos que explican la causa: el reporte de daño del transportista, el reclamo al proveedor, la inspección de la devolución, el informe de calidad. El auditor o el SAT pueden pedir que se demuestre que la pérdida de valor no fue imputable a la empresa.
4. Conservar hasta el destino final
Entre el aviso y la destrucción o la entrega en donación, la mercancía debe permanecer en el almacén y coincidir con la lista avisada. Si una parte se vende, se mueve o se destruye antes, la lista deja de coincidir.
5. Registrar la salida
Cuando la mercancía se destruye o se entrega, regístrela como salida con su motivo. La cantidad registrada en cuarentena y la cantidad destruida deben coincidir.
Calendario sugerido
| Fecha aproximada | Tarea | Responsable |
|---|---|---|
| Primera quincena de noviembre | Recorrido, lista por producto y lote, separación en cuarentena | Almacén, calidad |
| Segunda quincena de noviembre | Revisión de la lista y del método fiscal; ofrecimiento en donación de bienes básicos | Contabilidad |
| Antes de terminar noviembre | Aviso de destrucción con al menos 30 días de anticipación | Contabilidad |
| Diciembre | Destrucción o entrega en donación con evidencia | Almacén, contabilidad, proveedor de destrucción |
| Al cierre | Registro de salidas y conciliación con la lista avisada | Almacén, contabilidad |
Ajuste el calendario a la fecha de su cierre y a lo que defina su contador. Si su ejercicio y su inventario de cierre coinciden, coordine este trabajo con lo que describe el artículo sobre el cierre del ejercicio en el almacén: la mercancía por destruir se cuenta y se separa antes del conteo general.
Cómo evitar la acumulación el próximo año
- Revise la antigüedad del inventario cada mes, por rango de antigüedad y de caducidad.
- Aplique FEFO en productos con caducidad para que el lote que vence primero salga primero. La guía de FIFO y FEFO explica la regla.
- Exija vida útil mínima al recibir, para no aceptar lotes que caducarán antes de venderse.
- Asigne destino a las devoluciones en un plazo de días, no de meses.
Cómo lo registra Chainlink
En Chainlink WMS, la existencia tiene un estado: disponible, cuarentena, en tránsito, preparada para salida, dañada o bloqueada, y solo la disponible se asigna a surtidos. Una ubicación se puede bloquear con motivo. En las devoluciones, la inspección asigna a cada pieza un destino (reintegrar, cuarentena, merma o devolver a proveedor) con un motivo que puede exigir foto; la merma sale del inventario con su motivo en el kárdex y requiere el permiso de un supervisor. Con control de lotes y caducidades, la recepción se detiene si un lote caduca antes de la vida útil mínima y el surtido asigna primero el lote que caduca antes. En Professional y Enterprise, la analítica muestra la antigüedad del inventario por rango de antigüedad y de caducidad. Chainlink no presenta avisos al SAT ni lleva la contabilidad.
Preguntas frecuentes
¿Se puede deducir la mercancía que se destruye?
La LISR permite deducir la mercancía que perdió su valor por deterioro u otras causas no imputables al contribuyente, con los requisitos de su reglamento, como el aviso de destrucción. Su contador define si aplica y cómo se documenta.
¿Con cuánta anticipación se avisa la destrucción?
El Reglamento de la LISR pide al menos 30 días antes de la fecha prevista. Para bienes básicos que se ofrecen en donación, el aviso de ofrecimiento es de al menos 15 días antes de la primera destrucción, con reglas especiales para productos con caducidad.
¿Qué evidencia debe conservar el almacén?
La lista por producto, lote y cantidad, la ubicación de cuarentena, fotos, los documentos que explican la causa del daño o la caducidad y el registro de la salida al destruir o donar.
Compartir este artículo: LinkedIn