En diciembre coinciden en el almacén el volumen de la temporada y el cierre del ejercicio. Cuando el inventario de cierre se prepara en la última semana del año, los resultados son conteos apresurados, documentos abiertos, mercancía de terceros contada como propia y ajustes en enero sin explicación documentada.
Este artículo reúne lo que el almacén debe resolver antes del 31 de diciembre. El procedimiento del conteo en sí, del corte al segundo conteo, está en la guía de inventario físico.
Qué pide la ley y qué decide su contador
La Ley del Impuesto sobre la Renta pide a las personas morales del régimen general levantar inventario de existencias a la fecha en que termina el ejercicio (artículo 76, fracción IV) y llevar un control de inventarios conforme al sistema de inventarios perpetuos (artículo 76, fracción XIV). El artículo 41 de la misma ley enumera los métodos de valuación que el contribuyente puede elegir: primeras entradas primeras salidas, costo identificado, costo promedio y detallista. El Código Fiscal de la Federación, en su artículo 28, incluye el control de inventarios y el método de valuación entre los registros que forman la contabilidad.
Las responsabilidades deben quedar definidas desde el inicio: el método de valuación, la fecha que se toma como cierre y el tratamiento fiscal de cada diferencia los decide su contador. El almacén responde por cantidades confiables por producto, lote y ubicación, y por la evidencia de cómo se obtuvieron.
Noviembre: acordar la fecha y el método
La primera reunión entre el almacén y contabilidad define cuatro puntos:
- ¿Cuándo se cuenta? En la fecha de cierre o en otra cercana, conciliando los movimientos registrados entre ambas fechas, si su contador lo acepta. Contar el 31 de diciembre compite con la operación; contar en los primeros días de enero, con el almacén detenido, es una alternativa frecuente.
- ¿Se cuenta todo o por zonas? Un almacén con un programa de conteo cíclico confiable puede reducir el alcance del conteo de cierre; esa decisión es de su contador y, si lo tiene, de su auditor.
- ¿Quién observa? Si la empresa tiene auditoría externa, el auditor suele asistir al conteo y tomar muestras. Su plan de trabajo debe conocerse con anticipación.
- ¿Qué evidencia se entrega? Detalle por ubicación, diferencias, segundos conteos y ajustes con su autorización.
El corte de documentos
El corte de inventario es el momento a partir del cual se suspenden las entradas y salidas del área por contar; determina qué documentos corresponden al ejercicio. Los errores de corte son de los más costosos, porque afectan a la vez al inventario y a las cuentas por pagar o por cobrar:
- Mercancía recibida sin documento cerrado: está físicamente en el almacén, pero no está registrada en el sistema. Se cuenta como sobrante.
- Mercancía embarcada sin registrar la salida: está registrada en el sistema, pero ya no está en el almacén. Se cuenta como faltante.
- Facturas y embarques en fechas distintas: una venta facturada el 31 que se embarca el 2 de enero, o al revés. El almacén debe informar a contabilidad qué embarques salieron antes y después del corte.
Cierre todas las recepciones, transferencias y devoluciones pendientes antes de la fecha de corte, y registre la hora exacta del último documento de cada tipo.
Mercancía ajena y mercancía fuera del almacén
Antes del conteo, elabore una lista de la mercancía que requiere un tratamiento distinto:
- Mercancía en consignación de un proveedor que está en su almacén pero no es suya hasta que se usa o se vende.
- Mercancía de clientes en resguardo o en reparación.
- Mercancía en tránsito, entre almacenes o en camino desde un proveedor, que no se puede contar físicamente.
- Mercancía en poder de terceros: en un maquilador, en un almacén externo o en exhibición en un cliente.
Lo que está físicamente en el almacén y no es de la empresa se separa y se identifica para no contarlo como propio. Lo que es de la empresa y está fuera se documenta con la confirmación del tercero.
Producto dañado, caducado u obsoleto
En el cierre se reconoce la mercancía que no se venderá a su valor registrado. Identifíquela antes del conteo, sepárela en una ubicación de cuarentena o de producto dañado y entregue la lista a contabilidad. La decisión de destruirla, donarla o venderla a menor precio, y sus requisitos fiscales, corresponden a su contador.
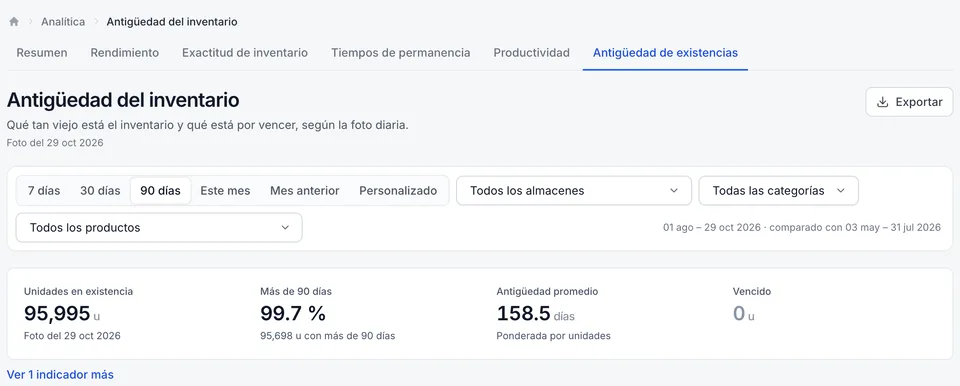
En Chainlink WMS, cada existencia tiene un estado (disponible, cuarentena, en tránsito, preparada para salida, dañada o bloqueada) y solo la disponible se asigna a surtidos. En Professional y Enterprise, el tablero de antigüedad del inventario de la analítica avanzada muestra las unidades por rango de antigüedad y de caducidad, y se exporta a Excel.
El expediente para su contador y su auditor
Al terminar, el almacén entrega:
- El detalle del conteo por ubicación, producto, lote y cantidad.
- Las diferencias encontradas y los segundos conteos de cada una.
- Los ajustes aplicados, con su motivo y quién los autorizó.
- La lista de mercancía ajena, en tránsito y en poder de terceros.
- La lista de producto dañado, caducado u obsoleto.
- La hora del corte y el último documento de cada tipo.
Con un WMS, buena parte de este expediente sale del sistema. En Chainlink, el kárdex lista cada movimiento con su fecha, usuario, documento, origen y destino; al cerrar un conteo, los resultados se separan en coincidencias, ubicación incorrecta, sobrantes, faltantes y productos fuera de sistema, y los ajustes los aplica un usuario con licencia Administrativo.
Preguntas frecuentes
¿Es obligatorio hacer un inventario físico al cierre del ejercicio?
La Ley del Impuesto sobre la Renta pide a las personas morales del régimen general levantar inventario de existencias a la fecha en que termina el ejercicio (artículo 76, fracción IV). La forma de cumplir, incluido el alcance del conteo, debe definirla su contador.
¿Qué es el corte de documentos en un inventario?
Es el momento a partir del cual se suspenden las entradas y salidas del área por contar; determina qué recepciones y embarques corresponden al periodo. Un corte deficiente provoca que la mercancía se cuente dos veces o no se cuente.
¿Cómo se trata la mercancía en consignación al hacer el inventario?
La mercancía de un proveedor en consignación está en su almacén pero no es de su empresa. Se separa, se identifica y no se cuenta como propia; su registro lo define su contador.
Compartir este artículo: LinkedIn